Beratungsqualität aus Erfahrung
Beratungsqualität aus Erfahrung
Mit der fundierten Fachkenntnis unserer Experten, Engagement und langjähriger Erfahrung unterstützen wir Sie zuverlässig bei sämtlichen Aufgaben des Unternehmensmanagements.
Jetzt Termin vereinbarenKomm ins Team
Komm ins Team
Wir suchen qualifizierte und motivierte Mitarbeiter, die zusammen an einem Strang ziehen wollen.
Jetzt bewerbenBeratungsqualität aus Erfahrung
Komm ins Team
JÜRGEN WEISLEIN
Kompetente Betreuung in all Ihren Steuer- und Wirtschaftsfragen
Von der Steuer- und Wirtschaftsberatung über Rechnungswesen bis zu Finanzierungsfragen:
Wir bieten Ihnen umfassende und individuelle Unterstützung bei allen steuerlichen und wirtschaftlichen Belangen.
Steuerberatung
für Privatpersonen
und Gewerbe
Unsere fachkundige Auskunft hält Sie stets informiert über die aktuellen steuerlichen Rahmenbedingungen.
Finanz- und
Lohnbuchführung
Treffen Sie klare
Entscheidungen mit unserer lückenlosen Aufzeichnung Ihrer Geschäftsvorgänge.
Betriebswirtschaft, Finanzierung und Rating
Steigende Anforderungen
an Unternehmer, setzt
fundierte Wirtschaftsberatung wie unsere voraus.
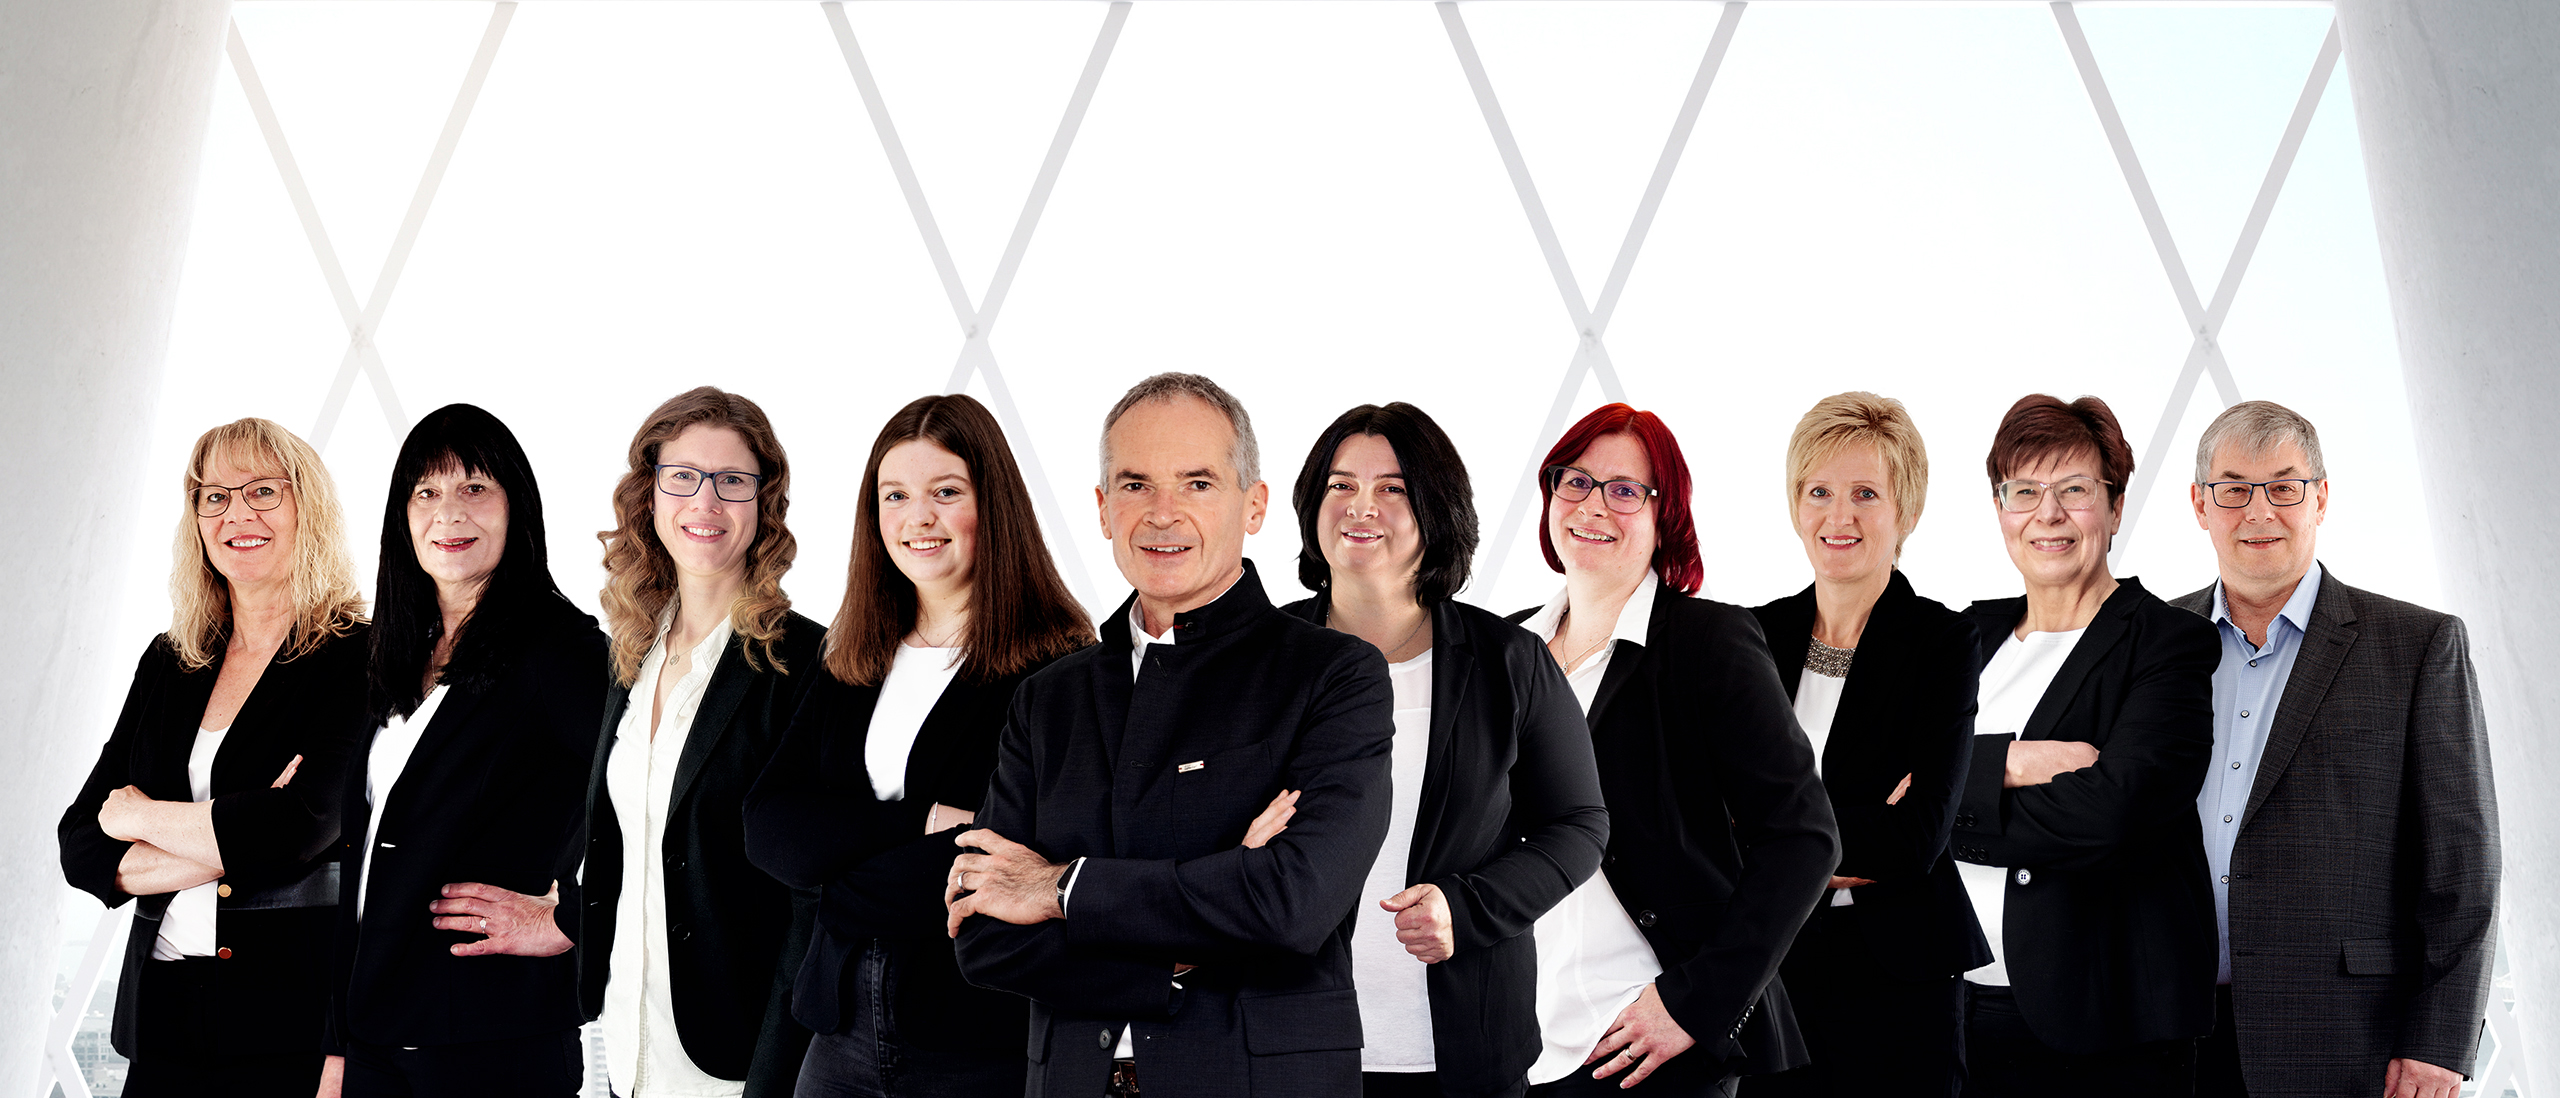
ÜBER UNS
Kompetenz aus Erfahrung
Die Jürgen Weislein Steuerberatungsgesellschaft mbH hat ihren Standort in Weißenburg. Mit fundiertem und stets aktuellem Expertenwissen bieten wir Ihnen alle Dienstleistungen rund um steuerliche und wirtschaftliche Belange. Dabei betreuen wir einen weit gefächerten Mandantenstamm in unterschiedlichen Beratungsfeldern.

Vertraulich.
Ihre Daten werden streng vertraulich von uns gewahrt.

Persönlich.
Wir stehen Ihnen persönlich zur Seite, ob telefonisch, per E-Mail oder vor Ort.

Bewiesen.
Seit über 20 Jahren hat unsere Kanzlei hunderte von Mandanten bedient.
AKTUELLES
Wir halten Sie auf dem Laufenden
- Warnsignale fürs Unternehmen : Wenn Wachstum die Steuerprozesse überholtam 27. Oktober 2026 um 7:16
Mehr Kunden, neue Produkte, zusätzliche Vertriebskanäle oder der Schritt ins Ausland? Wachstum ist für Unternehmen zunächst eine gute Nachricht, sorgt jedoch nicht nur für steigende Umsätze, sondern auch für mehr steuerliche Komplexität. Hier müssen Finanz- und Steuerprozesse Schritt halten. Buchungsprozesse, die bei überwiegend inländischen Standardgeschäften zuverlässig funktionierten, geraten dabei schnell an ihre Grenzen. Dafür gibt es aber konkrete Warnsignale.Mehr zum Thema 'Rechnungswesen'...Mehr zum Thema 'Reverse-Charge-Verfahren'...Mehr zum Thema 'Finanzen'...
- Stand der Umsetzung und Herausforderungen: Die E-Rechnung in der Praxisam 27. Oktober 2026 um 6:30
Seit dem 1.1.2025 müssen deutsche Unternehmen E-Rechnungen empfangen können. Die Pflicht zur Ausstellung von E-Rechnungen für bestimmte Umsätze gilt dann ab 1.1.2027 für Unternehmen mit einem Vorjahresumsatz von mehr als EUR 800.000 und ab 1.1.2028 für alle übrigen in Deutschland ansässigen Unternehmen, soweit keine Ausnahme greift. Ein Blick in die Praxis zeigt, wie der Stand der Umsetzung ist und welche Herausforderungen zu bewältigen sind.Mehr zum Thema 'Elektronische Rechnung'...Mehr zum Thema 'Umsatzsteuer'...
- BMF: Neufassung der Digitalen Schnittstelle der Finanzverwaltung für...am 27. Oktober 2026 um 6:15
Insbesondere aufgrund der Neufassung der Digitalen Schnittstelle der Finanzverwaltung für Kassensysteme (DSFinV-K) 3.0 hat das BMF den Anwendungserlass zur Abgabenordnung zu § 146a überarbeitet.Mehr zum Thema 'Kassenführung'...Mehr zum Thema 'Abgabenordnung'...
- FG Münster: Entstehung junger Finanzmittel i. S. d. ErbStGam 27. Oktober 2026 um 6:05
Das FG Münster hat entschieden, dass zur Ermittlung der jungen Finanzmittel im Sinne des § 13b Abs. 4 Nr. 5 Satz 2 ErbStG der positive Saldo der eingelegten und entnommenen Finanzmittel heranzuziehen ist, welche dem Betrieb im Zeitpunkt der Steuerentstehung weniger als 2 Jahre zuzurechnen waren. Mehr zum Thema 'Erbschaftsteuer'...Mehr zum Thema 'Schenkungssteuer'...
- BMF: Entgeltlicher Nießbrauchsverzicht an Mietgrundstückenam 26. Oktober 2026 um 10:40
Das BMF hat mit einem Schreiben auf die aktuelle BFH-Rechtsprechung zum entgeltlichen Verzicht auf ein Nießbrauchsrecht reagiert. Dieser Verzicht stellt entgegen der bisherigen Verwaltungspraxis und Rechtsprechung eine steuerbare Entschädigung dar. Mehr zum Thema 'Entschädigung'...Mehr zum Thema 'BMF-Schreiben'...